
Cartes de paiement
Quelle monnaie choisir à l'étranger?
Archive · 21 juin 2011
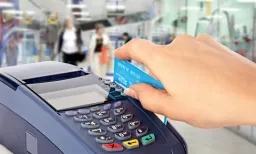

Le Dynamic Currency Conversion (DCC) est un système automatique de conversion des monnaies. Lorsqu'il se trouve à l'étranger, le client a la possibilité de régler ses achats dans sa monnaie nationale. Au moment du paiement avec sa carte, le terminal identifie le pays d'origine et la monnaie nationale à l'aide des six premiers chiffres du numéro de la carte. Et il propose au consommateur de choisir d'effectuer son paiement en francs suisses ou en monnaie locale.
La fonction DCC fonctionne avec les cartes MasterCard, Visa ou Maestro. Elle est proposée aux commerçants par les acquirers, c'est-à-dire les fournisseurs de terminaux de paiement. Ce système est surtout intéressant pour les commerçants. En acceptant de proposer cette fonction à leurs clients, ils reçoivent un avantage financier en retour, dans la mesure où les transactions via DCC bénéficient d'un taux de commission préférentiel. D'un pays à l'autre, Visa et MasterCard fixent les règles qui doivent être respectées par les commerçants.
Avantages pour le consommateur
L'avantage pour le consommateur suisse réside avant tout en un gain de transparence. Payer dans sa monnaie nationale lui permet de connaître exactement le montant qui sera débité de son compte, y compris une marge de conversion, en règle générale de 3%, prise par les acquirers. Au contraire, s'il choisit de payer en monnaie locale, il ne connaîtra le montant exact qu'à réception du relevé de sa carte, une fois le taux de change et les frais de traitement appliqués par l'émetteur de cartes en Suisse.
Avec le DCC, c'est le cours du jour même de l'achat qui est appliqué. Sans ce système, il y a quelques jours de décalage. Selon Bernhard Wenger, porte-parole de SIX Group, "quelle que soit la méthode choisie, le taux de change devrait être sensiblement le même". Ce avec quoi les banques ne semblent pas forcément d'accord. Dans un article de Magazine UBS consacré à l'argent en vacances en 2010, la banque affirme que faire débiter sa carte directement en francs n'en vaut pas la peine, car les banques en Suisse appliquent en général des taux de change plus favorables. Finalement, le seul moyen de savoir ce qui est le plus intéressant sera de tester les deux systèmes dans un même pays le même jour et de comparer après coup quel taux de change a été appliqué.
Fausses actions
Conforama passe à la caisse
Continuer ma lecture


Argent
Prix dynamiques: une bonne affaire ou de l'enfumage?


Métaux lourds
Céréales: une dose de cadmium, de nickel, de mercure et d'arsenic dès le réveil?


