
Sécurité routière
L'ivresse ou l'excès de vitesse se paieront cher
Archive · 19 décembre 2014
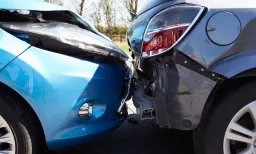

Au 1er janvier 2015, une autre partie de "Via sicura", soit les mesures de la Confédération introduites au 1er janvier 2013 et destinées à renforcer la sécurité routière, va entrer en vigueur. Parmi les changements notables: le fait que les assureurs RC seront désormais dans l'obligation de se retourner contre leurs assurés en cas de faute grave.
Mais qu'entend-t-on par faute grave? La Loi sur la circulation routière le précise dans son article 63: c'est la conduite en état d'ébriété, en état d'incapacité de conduire (stupéfiant, médicament...) ou lorsque le conducteur commet un excès de vitesse important (dès 40 km/h dans une zone 30, dès 50 km/h dans une zone 50, dès 60 km/h dans une zone 80 et dès 80 km/h dans des zones plus de 80).
Cela signifie donc que, dans le cas de telles infractions, le conducteur devra participer aux frais de la réparation du dommage. Jusqu'à présent, certaines assurances, moyennant un léger supplément de primes, acceptaient de renoncer au recours en cas de faute grave. Idem lorsque le cas n'était pas important. Désormais, cela ne sera plus le cas et la facture pourra être salée pour le conducteur fautif.
Se renseigner auprès de son assureur
L'assurance devra néanmoins déterminer, selon le degré de culpabilité et la situation économique de son assuré, de quelle ampleur sera le recours. Ainsi, les conséquences financières d'un accident (même s'il ne s'agit que de tôle froissée) pourront être très lourdes pour le conducteur fautif, et cela même s'il n'a jamais eu d'antécédents et que son infraction est relativement peu importante (par exemple, 0.6 pour mille d'alcool). Certaines assurances ont ainsi défini des catégories d'ébriété permettant de fixer des tabelles.
A noter que jusqu'à présent, certaines assurances, moyennant un supplément de primes, acceptaient de renoncer au recours en cas de faute grave. Interpellée à ce sujet, la Vaudoise Assurances nous a expliqué que les protections "faute grave" ne couvraient pas les situations concernées par Via Sicura, mais par exemple le franchissement de la ligne blanche, le non-respect d’un feu rouge, etc. Ces protections vont donc subsister à l’avenir. Mais chaque assurance a des contrats différents et il vaut donc mieux vérifier avec elle si ces conditions ont changé.
Fausses actions
Conforama passe à la caisse
Continuer ma lecture


Argent
Prix dynamiques: une bonne affaire ou de l'enfumage?


Sables pour enfant
De l’amiante dans les jeux: une menace qui aurait pu passer inaperçue


