Epargne
Prends l’oseille et diversifie-toi !
Archive · 27 mai 2014
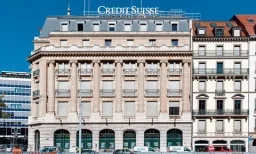

Après UBS et Wegelin, Credit Suisse est à son tour accusé d’évasion fiscale par les autorités d’outre-Atlantique. Pour minimiser les risques, l’établissement a créé début mai une bad bank, soit une structure regroupant les actifs litigieux. Et – à l’heure où nous mettons sous presse – un accord serait sur le point d’aboutir avec la justice américaine.
Mais si l’horizon semble s’éclaircir pour Credit Suisse, l’affaire suscite son lot de craintes chez les consommateurs, échaudés par des années de scandales bancaires.
Diversifiez les risques
Depuis la crise de 2008, la Confédération a relevé la garantie bancaire de 30 000 à 100 000 francs. Attention, la garantie ne s’applique pas par compte, mais par déposant et par banque. Autrement dit, en cas de faillite, vos avoirs – compte d’épargne, compte courant, etc. – dans la banque concernée seront additionnés jusqu’au plafond de 100 000 francs. En conséquence, veillez à ne pas mettre tous vos œufs dans le même panier. Au contraire, répartissez vos économies dans plusieurs banques (plus d’informations sur esisuisse.ch).
Gare aux frais!
Avec les taux d’intérêts pratiqués par les banques – entre 0,1 et 0,2% pour le tout-venant des comptes d’épargne –, le rendement peut être inférieur aux frais de tenue de compte… Si vous ne voulez pas être perdant, comparez, et dans le détail. A cet égard, la FRC passe régulièrement en revue les principaux établissements de Suisse romande sur frc.ch/frais-bancaires (mise à jour en juin).
A partir d’un certain montant en dépôt, la majorité des banques font cadeau de certaines taxes, en général liées au compte courant, comme la cotisation annuelle de la carte Maestro ou les frais de retrait à des bancomats d’autres établissements. La somme doit toutefois être conséquente, souvent 50 000 francs (il s’agit de l’avoir total dans une même banque). Tenez-en compte au moment de jongler entre plusieurs enseignes.
Lisez les petites lettres
Avec les faibles rendements des comptes d’épargne, vous allez être tenté de placer votre argent ailleurs, dans des fonds de placement ou des produits structurés, que votre banquier ne manquera pas d’essayer de vous vendre. Prenez quelques précautions: ne contractez jamais par téléphone, mais demandez à consulter la documentation écrite. Lisez-la attentivement, et si l’un ou l’autre point demeure obscur, c’est qu’il y a un problème potentiel. On ne le répétera jamais assez: lisez toujours soigneusement les conditions générales des banques!
Soyez patient
Du latin patior, «souffrir»: une étymologie qui s’applique particulièrement bien aux placements financiers. Car, en temps de crise, quand la Bourse s’effondre, il faut apprendre à souffrir. En effet, il faut parfois attendre des années pour se refaire, la pire chose étant souvent, lors d’un krach, de retirer ses billes dans la panique.
Bien évidemment, c’est facile à dire quand on voit fondre sa fortune. Un seul mantra: de l’argent que vous placez agressivement, par exemple sur des actions, c’est de l’argent dont vous n’avez pas besoin. A vous de définir votre tolérance au risque, sachant que la plupart des placements demandent un délai d’investissement de cinq à dix ans. Le temps d’essuyer une ou deux crises…
Fausses actions
Conforama passe à la caisse
Continuer ma lecture


Argent
Prix dynamiques: une bonne affaire ou de l'enfumage?


Sables pour enfant
De l’amiante dans les jeux: une menace qui aurait pu passer inaperçue